Krijg je het advies om over te stappen? Let dan even goed op.
 Geschreven door Sjaak Zonneveld
Afgelopen maand berichtte het Algemeen Dagblad: Boosheid over groeiende provisiehandel in vermogensbeheer: ‘Gaat in tegen de geest van de wet’. Die laatste quote was van ons. Wij werden – samen met Brand New Day – geïnterviewd voor het artikel. In dit blog meer achtergrond. En een waarschuwing.
Twee jaar geleden al verscheen dit artikel in het FD: Financiële tussenpersonen storten zich via sluiproute op beleggingsadvies. Financiële tussenpersonen, bemiddelaars en adviseurs (hierna: intermediairs) wisten het provisieverbod uit 2013 te ontwijken. Intermediairs bleken klanten door te sturen naar specifieke vermogensbeheerders die de advieskosten voor de intermediair verrekenden via de beleggingsrekening van de klant. Dit gaf deze intermediairs een structurele inkomstenstroom. Makkelijker en lucratiever dan zelf klanten te moeten factureren voor hun diensten.
Wat merkten wij hiervan?
Totdat dit artikel verscheen hadden we dit niet scherp op het netvlies. Maar het zette ons wel aan het denken. We besloten klanten na te bellen die de overstap gemaakt hadden naar één van beide aanbieders. Wat bleek: stuk voor stuk waren ze blij met Bright, maar op advies van een adviseur / intermediair waren ze overgestapt. Deze adviseur hadden ze ingeschakeld om hun financiële plaatje in kaart te brengen, om hulp gevraagd bij het bepalen van hun inleg of zochten fiscaal advies. Vervolgens gaf de intermediair aan dat het verstandig was om over te stappen. Bijvoorbeeld omdat ze bij bepaalde andere partijen een beter rendement konden verwachten. Of omdat ze daar offensiever konden beleggen. En dat terwijl de rendementen van Bright bewezen beter waren en je inmiddels al 20 maanden ook bij Bright offensief kunt beleggen.
Hoe werkte het vóór het provisieverbod?
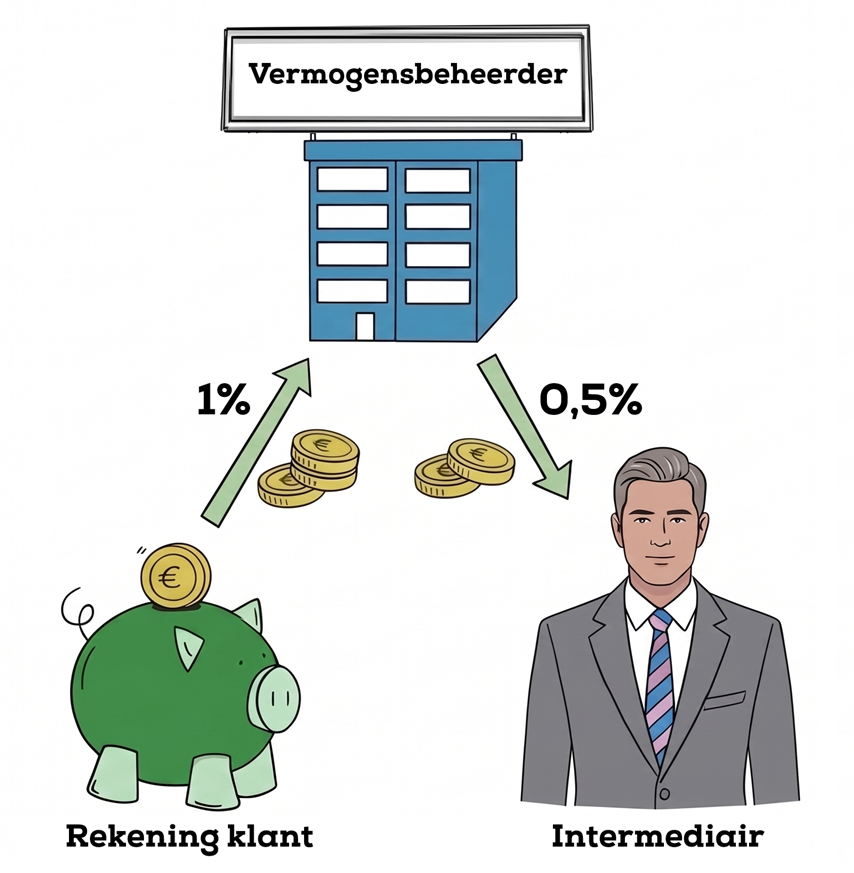
Banken, verzekeraars, vermogensbeheerders en beleggingsinstellingen verdienen geld door periodiek een percentage van de beleggingen van de klant ‘af te romen’. In het verleden ging dit vaak om procenten. Toen er nog geen provisieverbod was, mochten deze partijen aan intermediairs een vergoeding geven voor het aanbrengen van klanten en andere diensten. Een deel van het afgeroomde bedrag ging naar de intermediair. Zie onderstaand plaatje: de vermogensbeheerder (of verzekeraar, bank of andere instelling) verkoopt periodiek een percentage van de beleggingen van de klant – bijvoorbeeld 1%. Vervolgens betaalt de vermogensbeheerder een deel hiervan aan de adviseur. In dit voorbeeld 0,5%.
Waarom was dat een probleem?
Allereerst waren klanten hiervan niet altijd op de hoogte. Maar naast dat dit niet transparant was, zorgde het voor een verkeerde prikkel. Voor de bemiddelaar was het namelijk aantrekkelijk om de klant onder te brengen bij de aanbieder die de hoogste provisie betaalde. En dat was lang niet altijd in het belang van de klant. Immers: hoe groter percentage van de beleggingen afgeroomd wordt, hoe minder rendement er over blijft. Het provisieverbod uit 2013 maakte een eind aan deze praktijken. Een goede ontwikkeling.
Hoe werkt het nu?
Een aantal aanbieders faciliteert dat er periodiek een deel van de beleggingen van de klant verkocht wordt en dat de intermediair daar een deel van krijgt. De klant tekent dat hij akkoord gaat met dat er een percentage of een bedrag van zijn beleggingen naar de intermediair gaat. Periodiek verkoopt de vermogensbeheerder óf een percentage van de beleggingen van de klant óf voor een bepaald bedrag aan beleggingen van de klant. Een deel is voor de vermogensbeheerder, een deel gaat naar de intermediair. In onderstaand voorbeeld gaat een half procent naar de vermogensbeheerder en een half procent naar de intermediair.
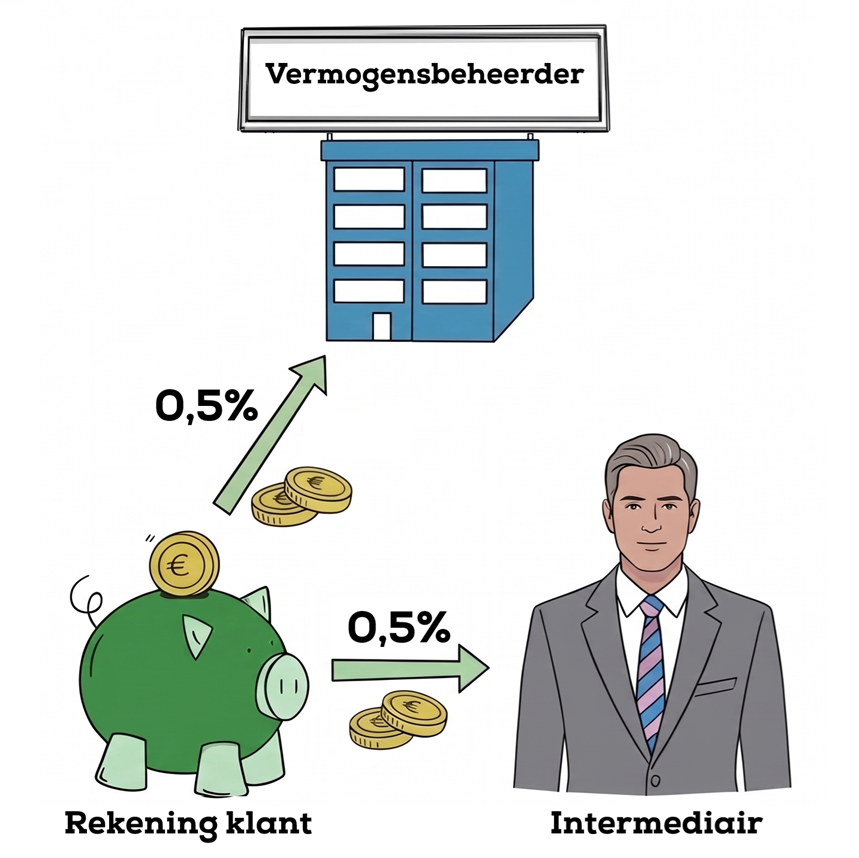
Dat dit juridisch niet wordt gezien als provisie, komt vermoedelijk doordat de opbrengst van de verkoop van de beleggingen van de rekening van de klant naar de intermediair gaat. En dus niet eerst naar de vermogensbeheerder.
Wat vinden wij hiervan?
Het mag misschien formeel geen provisie zijn, het veroorzaakt wél dezelfde problemen die door het provisieverbod opgelost moesten worden. Er is immers een financiële prikkel voor intermediairs om klanten te adviseren zich bij een partij aan te sluiten die deze werkwijze faciliteert. En dit is wat we in de praktijk ook zien gebeuren.
Daarnaast zorgt het – inzake lijfrenterekeningen – voor een ongelijk speelveld. Dat komt doordat met deze werkwijze de vergoeding voor de diensten van de intermediair opeens aftrekbaar zijn. Ze worden immers vanuit het bruto ingelegde vermogen van de klant onttrokken. Terwijl de adviesdiensten van adviseurs normaliter niet vrijgesteld zijn van BTW. Naar onze mening vindt er met elke verkoop van de beleggingen van de klant een stukje afkoop plaats. Wat normaliter niet toegestaan is.
Dit is waarom Bright geen voorstander is van deze manier van werken. Het is niet iets dat Bright zelf ooit wil faciliteren. We willen namelijk zelf niet verdienen aan het vermogen van onze leden. Dus gaan we niet faciliteren dat een intermediair daar wél geld aan verdient.
Tip: let op wanneer je geadviseerd wordt over te stappen.
Als jij niet happy bent bij Bright om welke reden dan ook, dan staat het je uiteraard meer dan vrij om naar een andere partij over te stappen. Maar overweeg je dat met name op advies van een intermediair, vraag dan vooral om ondersteunend bewijs. Want hoewel de meeste adviseurs te goeder trouw zijn en jouw belang voorop stellen, is het belangrijk om je ervan bewust te zijn dat dit niet altijd zo is. Omdat er ook adviseurs zijn die een percentage van jouw beleggingen willen verdienen en daar hun advies op aanpassen. Zo verdienen zij immers meer door elke inleg van jou, zonder daar iets extra’s voor te hoeven doen. Stel in elk geval voor om een vast bedrag te betalen, in plaats van een percentage. Aangezien dat laatste meestal niet gunstig voor je is.
En wil je zelf berekenen of een overstap gunstig is? Onze overstaptool laat het verschil zien tussen Bright en andere aanbieders.