Hoe groot kan jouw pensioenpot worden?
Opbouwperiode: jaar
Indicatie opgebouwd vermogen
Dit is de totale pot met geld die je kunt opbouwen. Uit deze pot ontvang je een uitkering.
Indicatie opgebouwd vermogen
€
Indicatie opgebouwd vermogen
Indicatie bruto uitkering per maand
Het bedrag dat je per maand uitgekeerd kunt krijgen. Dit bedrag is gebaseerd op je opgebouwde pensioenpot (zie hierboven) en de periode waarover je het uitgekeerd wilt krijgen (zie hieronder). De koopkracht laat je zien wat deze uitkering in euro's van vandaag zou zijn bij een inflatie van 2%. Kijk dus voor het bepalen van je inleg naar de door jou gewenste koopkracht.
Indicatie bruto uitkering per maand
€
Koopkracht: €
Indicatie bruto uitkering per maand
Wat mis ik als ik jaar later begin?
€ − % minderDisclaimer
Deze tool geeft je een indicatie van het pensioenvermogen dat je kunt opbouwen en bijbehorende uitkering bij een zelf te variëren inleg, rendement en looptijd. Het jaarlijks lidmaatschap wordt niet op de inleg in mindering gebracht en is ook niet verwerkt in de indicatie van het opgebouwd vermogen. Hier lees je hoe de berekening en formule werkt.
De getoonde bedragen zijn een indicatie. Er is geen rekening gehouden met jouw persoonlijke situatie. De indicatie is géén individueel advies en er kunnen geen rechten aan worden ontleend. Het daadwerkelijke eindresultaat is van meerdere factoren afhankelijk. De waarde van je beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
Dit heb je nodig voor de berekening
-
Benodigd inkomen voor later
Hoeveel inkomen denk je later nodig te hebben? Wat zijn je vaste lasten? Heb je straks een afgeloste hypotheek of woon je in een huurhuis? Blijf je misschien (deeltijd) werken na je AOW leeftijd? Heb je één of twee (of meerdere) inkomens, bijvoorbeeld van je partner? Dat alles heeft invloed op wat je nodig hebt.
-
Al opgebouwd pensioenvermogen
Bezoek mijnpensioenoverzicht.nl. Dit is dé plek waar je jouw al opgebouwde pensioen en AOW kunt inzien. Aan de hand daarvan kun je beter inschatten of je extra pensioen nodig hebt of niet. Let op: heb je pensioen opgebouwd in de derde pijler van het pensioenstelsel? Zoals lijfrente of een bankspaarproduct? Dan staat dit niet in het pensioenoverzicht. Je kunt de waarde hiervan opvragen bij je aanbieder.
-
Onze pensioen calculator
Je hebt nu een beeld van wat je denkt nodig te hebben en wat je mogelijk al opbouwt of opgebouwd hebt. Nu is de pensioentool aan de beurt! Met de tool bereken je wat je moet inleggen voor een bepaald aanvullend pensioen, om het gat tussen beide te kunnen dichten. Je kunt met jouw inleg, huidige leeftijd en pensioenleeftijd een indicatie krijgen van jouw toekomstige (bruto) pensioen.
Inzicht in jouw pensioenopbouw
Als je zelf (aanvullend) pensioen gaat regelen, wil je natuurlijk weten hoeveel je kunt opbouwen. Want de AOW-uitkering is geen vetpot. Onze pensioen calculator komt dan goed van pas. En daarna is het vooral een kwestie van… doen! Want hoe eerder je start, hoe beter jij er straks voor staat.
Vraag en antwoord
-
Hoe werkt de pensioenindicator? Uitleg berekening en formule
De pensioenindicator laat zien hoeveel pensioenvermogen je kunt opbouwen en wat dat ongeveer betekent voor je maandelijkse uitkering later. Het is nadrukkelijk een indicatie, geen exacte voorspelling.
We leggen stap voor stap uit hoe de berekening werkt.
1. Hoeveel jaar bouw je nog op?
Eerst berekenen we hoeveel jaar je nog hebt tot je gewenste pensioenleeftijd.
Dat is simpelweg:gewenste pensioenleeftijd – je huidige leeftijd
Dit aantal jaren gebruiken we om te berekenen hoe lang je geld kan groeien.
2. Hoe groeit je pensioenvermogen?
Daarna berekenen we per jaar hoe je vermogen zich ontwikkelt. Daarbij kijken we naar:
- je eventuele eenmalige inleg
- je maandelijkse inleg
- het verwachte rendement
- de instapkosten (0,08%)
- de jaarlijkse fondskosten (tegen kostprijs)
- en aan het einde de uitstapkosten (0,08%)
Wat gebeurt er concreet?
- Je inleg wordt belegd.
- Daarover ontvang je rendement.
- Maandelijkse stortingen tellen mee voor rendement vanaf het moment dat ze worden ingelegd.
- Kosten worden verrekend.
- In het laatste jaar halen we de uitstapkosten van het eindbedrag af.
Het uiteindelijke bedrag ronden we bewust af op het dichtstbijzijnde € 500. Zo voorkomen we dat het een schijnnauwkeurig bedrag lijkt.
Wie precies wil zien hoe dit rekenkundig is opgebouwd, kan hieronder de formule bekijken:
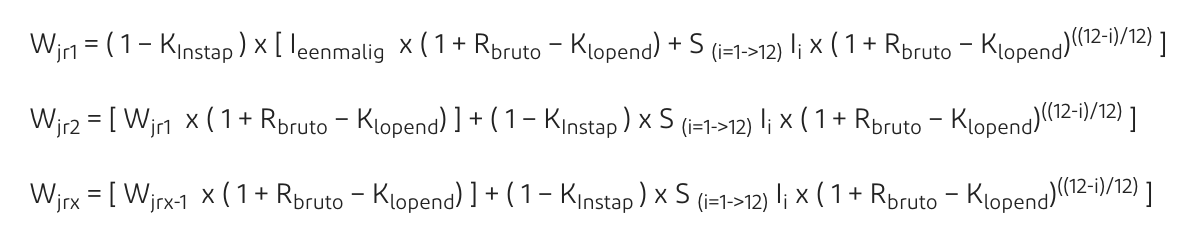
Maar geen zorgen: je hoeft deze formule niet te begrijpen om te weten wat de tool doet. De kern is simpel: inleg + rendement – kosten, doorgerekend tot je pensioenleeftijd.
3. Van vermogen naar maanduitkering
Met het berekende pensioenvermogen bepalen we een indicatieve bruto maanduitkering. Dat doen we op basis van een uitkeringspercentage dat aansluit bij wat momenteel in de markt gebruikelijk is (afhankelijk van de gekozen uitkeringsduur, bijvoorbeeld 20, 25 of 30 jaar).
De uitkomst ronden we af op het dichtstbijzijnde € 10.
Bruto bedrag en koopkracht: wat is het verschil?
In de uitslag zie je twee bedragen:
Indicatie bruto uitkering per maand
Dit is het verwachte maandbedrag tegen de waarde van dat moment. Hier rekenen we met een verwacht bruto rendement van 6% (lange termijn doelstelling: 4% boven 2% inflatie). Dit bedrag houdt geen rekening met inflatie.
Koopkracht per maand
Dit laat zien wat dat brutobedrag naar verwachting waard is in euro’s van vandaag. We corrigeren hiervoor met een verwachte inflatie van 2% per jaar. Omdat geld in de toekomst minder waard is dan nu, ligt de koopkracht meestal lager dan het bruto bedrag.
Waarom tonen we geen nettobedragen?
We laten bewust geen nettobedragen zien. We kunnen namelijk niet voorspellen hoe belastingtarieven er in de toekomst uitzien. Daarom tonen we bruto bedragen en koopkracht. Zo krijg je een eerlijk en realistisch beeld, zonder te doen alsof we de toekomst exact kunnen berekenen.
Welke rendementen gebruiken we?
Standaard rekenen we met een bruto rendement van 6% bij lange looptijden. Bij kortere looptijden gebruiken we een lager rendement. Dat komt doordat we richting pensioen minder risicovol beleggen (lifecycle-afbouw). In het getoonde rendement zijn de jaarlijkse beleggingskosten al verwerkt (transactiekosten en fondskosten tegen kostprijs). Ons vaste lidmaatschap zit niet in de berekening.
Wanneer zie je dat Bright minder aantrekkelijk is?
We vergelijken jouw uitkomst met een fictieve aanbieder die gemiddeld:
- 1,15% jaarlijkse beheerkosten rekent
- 0,75% instap- en uitstapkosten
Is het verschil in opgebouwd vermogen groter dan de totale lidmaatschapskosten bij Bright? Dan tonen we een melding dat Bright in jouw situatie mogelijk minder aantrekkelijk is.
Zie je geen melding?
Dan betekent dat niet dat we altijd de goedkoopste zijn, maar wel dat je in jouw situatie goedkoper uit bent dan bij een gemiddelde aanbieder.Tot slot
De pensioenindicator is bedoeld om richting te geven. We rekenen zorgvuldig, maar:
- rendementen kunnen afwijken,
- kosten kunnen veranderen,
- inflatie kan anders uitpakken.
Het blijft dus een realistische inschatting — geen garantie.
-
Wat is mijn pensioenleeftijd?
Als er ergens gesproken wordt over “pensioenleeftijd”, dan wordt daarmee vaak de AOW-leeftijd bedoeld. Dit is de leeftijd waarop je jouw AOW-uitkering ontvangt.
AOW-leeftijd
Wanneer jij AOW ontvangt, hangt af van je geboortedatum en de levensverwachting in Nederland. De AOW-leeftijd is vastgesteld tot en met 2028 en is op dat moment 67 jaar en 3 maanden. Heb je in 2028 nog niet die leeftijd bereikt? Dan is de pensioenleeftijd voor jou sowieso 67 jaar en 3 maanden. De definitieve AOW-leeftijd is steeds vijf jaar van tevoren bekend.
Op de website van de Sociale Verzekeringsbank kun je alvast een indicatie krijgen van jouw AOW-leeftijd.
Pensioenrichtleeftijd werkgeverpensioen
Heb je daarnaast pensioen opgebouwd via je werkgever (tweede pijler pensioen)? Dan is die pensioenleeftijd of pensioenrichtleeftijd mogelijk anders dan jouw AOW-leeftijd. Deze is bij sommige aanbieders bijvoorbeeld nu 68 jaar. Je kunt bij jouw aanbieder navragen welke pensioenrichtleeftijd geldt voor jou. Bij sommige aanbieders kun je deze pensioenleeftijd aanpassen en eerder of later beginnen. Weet je jouw aanbieder(s) niet meer precies? Op mijnpensioenoverzicht.nl vind je een overzicht.
Pensioenleeftijd aanvullend pensioen
Heb je zelf aanvullend pensioen opgebouwd, bijvoorbeeld via lijfrente of een bankspaarproduct (derde pijler pensioen)? Dan ben je flexibeler met jouw pensioenleeftijd. Jij bepaalt wanneer jouw uitkering ingaat. Er zijn een paar regels.
Uitkering vóór jouw AOW-leeftijd starten: wil je de uitkering laten ingaan voordat je jouw AOW-leeftijd hebt bereikt? Dan moet de uitkering tot minimaal twintig jaar na de AOW-leeftijd doorlopen. Bijvoorbeeld: je bent nu 64 en wilt beginnen met uitkeren. De AOW-leeftijd is 67. Dan is de duur van de uitkeringsperiode minimaal drie jaar (van 64 tot 67 jaar) + twintig jaar.
Uitkering na jouw AOW-leeftijd starten: de uitkering moet uiterlijk vijf jaar na jouw AOW-leeftijd ingaan. De uitkering moet daarnaast minimaal vijf jaar duren. Laat je jouw lijfrente korter dan twintig jaar uitkeren (dat wordt ook wel tijdelijke lijfrente genoemd)? Dan mag de uitkering of uitkeringen (alle tijdelijke lijfrenten) niet hoger zijn dan € 27.192 per jaar (in 2026). Is het jaarlijkse bedrag van de uitkeringen hoger? Dan moet je de uitkeringen minimaal twintig jaar ontvangen. Dit wordt door de fiscus als levenslang gezien.
Je mag een tijdelijke lijfrente en levenslange lijfrente uitkering combineren. Bijvoorbeeld een tijdelijke lijfrente-uitkering van tien jaar die € 15.000 per jaar uitkeert en tegelijkertijd een lijfrente-uitkering van twintig jaar (wordt gezien als levenslang) die € 25.000 per jaar uitkeert. Hierdoor heb je de eerste tien jaar een uitkering van € 40.000 en daarna € 25.000, voor nog eens tien jaar.
-
Wanneer moet ik beginnen met geld opzijzetten voor mijn pensioen?
Dat bepaal je zelf. Wel is het zo dat hoe eerder je begint, hoe lager het bedrag is dat je maandelijks opzij moet zetten voor hetzelfde pensioen. Dat komt door het rendement-op-rendement effect. Daarom loont het om zo vroeg mogelijk te beginnen. Onze pensioenindicator laat zien wat een enorm verschil dit kan maken. Natuurlijk kun je tussendoor een poosje stoppen of wat minder inleggen als het even niet uitkomt. Dan rendeert je vermogen namelijk gewoon door!
-
Hoe hoog is de AOW-uitkering?
De AOW is gebaseerd op het minimum loon en hangt onder andere af van jouw woonsituatie. Ook als je niet werkt of niet gewerkt hebt, heb je recht op AOW. Voorwaarde is wel dat je in Nederland woonde. Voor elk jaar dat je in Nederland hebt gewoond, bouw je 2% van je AOW-uitkering op.
Als alleenstaande heb je in 2026 recht op € 1.637,57 bruto AOW per maand, ofwel € 1.558,15 netto AOW. Woon je samen of ben je getrouwd? Dan heb je in 2026 recht op € 1.122,12 bruto AOW per maand per persoon, ofwel € 1067,70 netto AOW. Deze bedragen zijn inclusief de loonheffingskorting.
De AOW-bedragen wisselen per jaar, omdat de AOW over het algemeen mee stijgt met het prijspeil in Nederland. De meest actuele informatie en AOW-bedragen vind je op de website van Rijksoverheid.
De AOW-nettobedragen hierboven zijn inclusief de loonheffingskorting. Heb je naast de AOW ook ander inkomen en gebruik je daar de heffingskorting? Dan is het netto AOW-bedrag lager. Jouw AOW zonder loonheffingskorting is in 2026 als alleenstaande: € 1.266,65 netto en samenwonend/getrouwd: € 867,70 netto.
-
Wat is een pensioengat?
Je hebt een pensioengat als je minder dan 70% van jouw eindloon hebt opgebouwd voor je pensioen. Ten minste… Dat was vroeger zo. Inmiddels is het eindloon-pensioen afgeschaft. Dat zou betekenen dat héél veel mensen een pensioengat hebben. Als vuistregel wordt daarom nu vaak bij een pensioentekort aangehouden: minder dan 70% van je gemiddeld verdiende loon.
Toch blijft het een persoonlijke kwestie. Je kunt jouw pensioengat berekenen door te kijken naar wat je later denkt nodig te hebben en wat je nu opbouwt. Gebruik daarbij mijnpensioenoverzicht.nl en eventueel de online portal van jouw lijfrente-aanbieder. Gebruik vervolgens onze pensioenindicator om te zien hoeveel pensioen je naar schatting op kan bouwen bij welke inleg (bijvoorbeeld om je pensioentekort aan te vullen). Of lees onze uitgebreide blog hierover.
Wat maakt Bright uniek?
-
Heldere kosten
Wij verdienen niet aan jouw pensioen, maar aan een lidmaatschap.
-
Social Enterprise én B Corp
Duurzaam beleggen is standaard. Wij gaan voor een Bright future, in alle opzichten.
-
Geen klant, maar lid
We zijn een coöperatie. Samen bepalen we de koers. Samen maken we meer impact.
Reviews van onze Bright-leden